Domain beratung-und-mehr.de kaufen?
Wir ziehen mit dem Projekt
beratung-und-mehr.de um.
Sind Sie am Kauf der Domain
beratung-und-mehr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beratung-und-mehr.de kaufen?
Warum Strategie Beratung?
Warum Strategie Beratung? Strategie Beratung hilft Unternehmen, ihre langfristigen Ziele zu definieren und effektive Wege zu finden, um sie zu erreichen. Durch eine fundierte Analyse der Marktbedingungen, der Wettbewerbssituation und der internen Ressourcen können Unternehmen ihre Wettbewerbsfähigkeit stärken und langfristigen Erfolg sicherstellen. Strategie Beratung bietet auch eine externe Perspektive und Expertise, die es Unternehmen ermöglicht, neue Chancen zu erkennen und innovative Lösungen zu entwickeln. Letztendlich kann Strategie Beratung dazu beitragen, die Effizienz, Rentabilität und Nachhaltigkeit eines Unternehmens zu verbessern. **
Ist eine Beratung eine Dienstleistung?
Ja, eine Beratung kann als Dienstleistung betrachtet werden, da sie eine spezifische Leistung ist, die von einem Berater erbracht wird, um einem Kunden bei der Lösung eines Problems oder der Erreichung eines Ziels zu helfen. Beratungsdienstleistungen werden in der Regel gegen Bezahlung angeboten und erfordern spezialisiertes Wissen, Fähigkeiten und Erfahrung. Der Berater stellt seine Expertise und Ratschläge zur Verfügung, um dem Kunden bei der Entscheidungsfindung und Problemlösung zu unterstützen. Letztendlich zielt die Beratung darauf ab, dem Kunden einen Mehrwert zu bieten und seine Situation zu verbessern. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
MAROMAS Arabea (1000g) - Maromas Herstellergarantie, kostenlose Beratung 08001006679MAROMAS Arabea 1000g Unser Barista Liebling besteht zu 100% aus besonders erlesenen und behutsam im Nass-Trocken-Verfahren verarbeiteten Arabicabohnen lateinamerikanischer Herkunft. Die charakteristischen Noten sind besonders gut balanciert und liefern einen reichen und aromatischen Geschmack von Schokolade und Tabak mit einer seidenen Crema. Dieser Espresso zeigt gehaltvollen Körper mit erstaunlich sanftem Abgang. - Anteil der verwendeten Kaffeesorten: 100 % Arabica Lieferung in 1000 g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Maromas GroupHauptstraße 137ECH-8274 TägerwilenTel.: +41 (0)6691262Web: www.maromas.de / Mail: info@maromas.com24,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
MAROMAS Platinea (1000g) - Maromas Herstellergarantie, kostenlose Beratung 08001006679MAROMAS Platinea 1000gDieser feine Cuvée Prestige Espresso mit großartigen Aromen und edler Säure für besonders anspruchsvolle Espressionisten wird handwerklich im besonders aufwändigen venezianischen Verfahren hergestellt. Verschiedene Cultivare edler Arabicas werden zunächst einzeln zum jeweilig optimalen Grad geröstet und erst dann cold blended zusammengefügt. Jeder Cultivar ist zur einzelnen Plantage nachverfolgbar und die streng gehütete Rezeptur wird zwischen den Ernten nur minimal variiert um den gleichbleibenden Cru zu erhalten. Der direkte und exklusive Bezug von gleichen Plantagen ermöglicht eine besondere Authenzität. Die aromatischen Besonderheiten dieser Plantagen sind in jeder Tasse wieder zu entdecken und verbleiben in nachhaltigem Abgang. Anteil der verwendeten Kaffeesorten: 100 % Arabica Lieferung in 500 g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Maromas GroupHauptstraße 137ECH-8274 TägerwilenTel.: +41 (0)6691262Web: www.maromas.de / Mail: info@maromas.com25,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
MOCAMBO Entkoffeiniert (250g) - Mocambo Herstellergarantie, kostenlose Beratung 08001006679Durch die schonende Entkoffeinierung des Dargo MOCAMBO Caffé Decaffeinato mithilfe von Wasserdampf bleibt bei dieser Röstung das volle Aroma eines typisch italienischen Espresso und Kaffees erhalten. Die hochwertige Arabica-Robusta-Mischung wird im Trommelröstverfahren weiterverarbeitet. Das Ergebnis: voller Genuss mit mildem Aroma und nur wenig Säure. Geschmack:- Sauerkirsche- Lakritz- Cognac Zusammensetzung:- 50% Arabicabohnen- 50% Robustabohnen Brühparameter:- Brühtemperatur 92 - 94°C- Double Shot: In: 16 g, Out: 40 g- Auslaufzeit: 25 Sekunden Charakteristik:- Säuregehalt 4,5 von 5- Bitterkeit 1 von 5- Salzigkeit 3 von 5- Süße 2 von 5- Körper 3 von 5- Verweildauer 3 von 5 Geeignet für:- Kaffeevollautomaten- Siebträger Lieferung in 250g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Drago Mocambo GmbHRöntgenstraße 26D-42477 RadevormwaldTel.: +49 (0)2195689210Web: www.dragomocambo.com / Mail: info@dragomocambo.com8,30 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **


Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
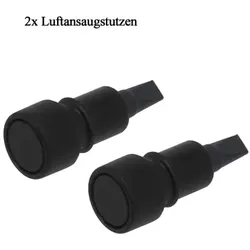
2 JURA Luftansaugstutzen für Profi- und Feinschaum-Milchdüse - Jura Herstellergarantie, kostenlose BeratungJURA Luftansaugstutzen für Profi- und Feinschaum-Milchdüse Wenn Ihr JURA Kaffeevollautomat nicht mehr richtig Aufschäumt, liegt es in den meisten Fällen am Luftansaugstutzen Ihrer Feinschaumdüse. Der Luftansaugstutzen regelt die Luftzufuhr bei der Milchschaumzubereitung. Kompatibel mit: - GIGA X3G2, GIGA X3cG2 - GIGA X8G2, GIGA X8cG2 - IMPRESSA C55, C65 - IMPRESSA C90 - IMPRESSA F55 - IMPRESSA J80, J85, J9 - IMPRESSA S9 - IMPRESSA X5 - IMPRESSA XF50 - IMPRESSA XJ9 - IMPRESSA XS9, XS95 - IMPRESSA Z7, Z9 - J500, J6, J90, J95 - S8, S80 - WE8 (2019ff) - XJ9 - E8 (2018ff), E800 (2018ff) - E8 (EA) - S8 (EA) - E6 (EB), E6 (EC) - ENA8 (EA, EB, EC) Bestellnummer: 718668,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
MAROMAS Orphea (1000g) - Maromas Herstellergarantie, kostenlose Beratung 08001006679MAROMAS Orphea 1000gEs ist zumeist ORPHEA, welche die Leute verführt ihren Espresso ohne Zucker zu trinken. Leider entgeht ihnen dann das Erlebnis, wie unglaublich lange bei diesem Espresso der Zucker auf der Crema verharrt.In der Mischung mit feinem Arabica werden die unglaublichen Qualitätseigenschaften des besonders behutsam und zweifach gewaschenen Robusta von einer speziellen Plantage offenbar. Dieser Espresso zeigt großes Format mit intensivem und sehr anhaltendem Aroma und schokoladigem Abgang ohne bittere Noten. Dank seiner Intensität eignet er sich auch besonders für Liebhaber von Cafe Creme, die ihren Kaffee gerne etwas stärker mögen, oder wenn Cappuccino nicht nur nach Milch schmecken soll. Lieferung in 1000 g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Maromas GroupHauptstraße 137ECH-8274 TägerwilenTel.: +41 (0)6691262Web: www.maromas.de / Mail: info@maromas.com23,50 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
MAROMAS Arabea (1000g) - Maromas Herstellergarantie, kostenlose Beratung 08001006679MAROMAS Arabea 1000g Unser Barista Liebling besteht zu 100% aus besonders erlesenen und behutsam im Nass-Trocken-Verfahren verarbeiteten Arabicabohnen lateinamerikanischer Herkunft. Die charakteristischen Noten sind besonders gut balanciert und liefern einen reichen und aromatischen Geschmack von Schokolade und Tabak mit einer seidenen Crema. Dieser Espresso zeigt gehaltvollen Körper mit erstaunlich sanftem Abgang. - Anteil der verwendeten Kaffeesorten: 100 % Arabica Lieferung in 1000 g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Maromas GroupHauptstraße 137ECH-8274 TägerwilenTel.: +41 (0)6691262Web: www.maromas.de / Mail: info@maromas.com24,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
MAROMAS Platinea (1000g) - Maromas Herstellergarantie, kostenlose Beratung 08001006679MAROMAS Platinea 1000gDieser feine Cuvée Prestige Espresso mit großartigen Aromen und edler Säure für besonders anspruchsvolle Espressionisten wird handwerklich im besonders aufwändigen venezianischen Verfahren hergestellt. Verschiedene Cultivare edler Arabicas werden zunächst einzeln zum jeweilig optimalen Grad geröstet und erst dann cold blended zusammengefügt. Jeder Cultivar ist zur einzelnen Plantage nachverfolgbar und die streng gehütete Rezeptur wird zwischen den Ernten nur minimal variiert um den gleichbleibenden Cru zu erhalten. Der direkte und exklusive Bezug von gleichen Plantagen ermöglicht eine besondere Authenzität. Die aromatischen Besonderheiten dieser Plantagen sind in jeder Tasse wieder zu entdecken und verbleiben in nachhaltigem Abgang. Anteil der verwendeten Kaffeesorten: 100 % Arabica Lieferung in 500 g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Maromas GroupHauptstraße 137ECH-8274 TägerwilenTel.: +41 (0)6691262Web: www.maromas.de / Mail: info@maromas.com25,90 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Warum Strategie Beratung?
Warum Strategie Beratung? Strategie Beratung hilft Unternehmen, ihre langfristigen Ziele zu definieren und effektive Wege zu finden, um sie zu erreichen. Durch eine fundierte Analyse der Marktbedingungen, der Wettbewerbssituation und der internen Ressourcen können Unternehmen ihre Wettbewerbsfähigkeit stärken und langfristigen Erfolg sicherstellen. Strategie Beratung bietet auch eine externe Perspektive und Expertise, die es Unternehmen ermöglicht, neue Chancen zu erkennen und innovative Lösungen zu entwickeln. Letztendlich kann Strategie Beratung dazu beitragen, die Effizienz, Rentabilität und Nachhaltigkeit eines Unternehmens zu verbessern. **
-
Ist eine Beratung eine Dienstleistung?
Ja, eine Beratung kann als Dienstleistung betrachtet werden, da sie eine spezifische Leistung ist, die von einem Berater erbracht wird, um einem Kunden bei der Lösung eines Problems oder der Erreichung eines Ziels zu helfen. Beratungsdienstleistungen werden in der Regel gegen Bezahlung angeboten und erfordern spezialisiertes Wissen, Fähigkeiten und Erfahrung. Der Berater stellt seine Expertise und Ratschläge zur Verfügung, um dem Kunden bei der Entscheidungsfindung und Problemlösung zu unterstützen. Letztendlich zielt die Beratung darauf ab, dem Kunden einen Mehrwert zu bieten und seine Situation zu verbessern. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
MOCAMBO Entkoffeiniert (250g) - Mocambo Herstellergarantie, kostenlose Beratung 08001006679Durch die schonende Entkoffeinierung des Dargo MOCAMBO Caffé Decaffeinato mithilfe von Wasserdampf bleibt bei dieser Röstung das volle Aroma eines typisch italienischen Espresso und Kaffees erhalten. Die hochwertige Arabica-Robusta-Mischung wird im Trommelröstverfahren weiterverarbeitet. Das Ergebnis: voller Genuss mit mildem Aroma und nur wenig Säure. Geschmack:- Sauerkirsche- Lakritz- Cognac Zusammensetzung:- 50% Arabicabohnen- 50% Robustabohnen Brühparameter:- Brühtemperatur 92 - 94°C- Double Shot: In: 16 g, Out: 40 g- Auslaufzeit: 25 Sekunden Charakteristik:- Säuregehalt 4,5 von 5- Bitterkeit 1 von 5- Salzigkeit 3 von 5- Süße 2 von 5- Körper 3 von 5- Verweildauer 3 von 5 Geeignet für:- Kaffeevollautomaten- Siebträger Lieferung in 250g Verpackung Angaben zum Hersteller (Informationspflichten zur GPSR Produktsicherheitsverordnung)Drago Mocambo GmbHRöntgenstraße 26D-42477 RadevormwaldTel.: +49 (0)2195689210Web: www.dragomocambo.com / Mail: info@dragomocambo.com8,30 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Agfeo DECT IP-Repeater pro 6101722 - Beratung inkl.Kommen Sie gerne vor dem Kauf auf mich zu, ich berate Sie individuell.EAN 4021972017229Hersteller-Bezeichnung 6101722Produktbeschreibung:Reichweitenoptimierung an Stellen ohne NetzwerkanschlussZur Nachrüstung bestehender AGFEO DECT IP-Lösungen. Die Repeater dienen der Reichweitenoptimierung und sind überall dort einsetzbar, wo die Inbetriebnahme einer DECT IP-Basis auf Grund nicht zu realisierender Netzwerkanbindung unmöglich ist.In Verbindung mit der DECT IP-Basis XS ist zur Reichweitenoptimierung maximal ein Repeater verwendbar!ReichweiteIn Abhängigkeit von der Einsatzumgebung und der damit verbundenen Signaldämpfung kann ein Repeater im besten Fall bis zu 1900 m2 funktechnisch versorgen. ReihenschaltungBis zu 3 Repeater in Reihe geschaltet erhöhen die richtungsgebundene Reichweite einer DECT IP-Basis. Die zur Reihenschaltung benötigte Programmiersoftware ist bereits in der DECT IP-Basis integriert. EmpfangsleistungDurch omnidirektionale Antennentechnik ist die Empfangs- und Sendeleistung besonders stabil und sicher. Unterbrechungsfreie Telefonate auf der gesamten Fläche werden somit gewährleistet. HandoverUnterbrechungsfreie Telefonate auf der gesamten Fläche die Sie nach einer entsprechenden Messung mit der DECT-IP Lösung versorgt haben. 4 Sprachkanäle Der Repeater verwaltet bis zu 4 Sprachkanäle simultan. StromversorgungDie Stromversorgung erfolgt über ein separates Steckernetzteil. Dieses ist im Lieferumfang enthalten. WandmontageNatürlich können Sie den Repeater nicht nur mit dem Standfuß betrieben! Mit nur 2 Schrauben können Sie den Repeater platzsparend an der Wand befestigen. KompatibilitätNatürlich können Sie den DECT IP-Repeater pro auch in einem bereits vorhandenen DECT IP-System einsetzen. Beachten Sie bitte dabei, dass Sie Repeater-Ketten nur mit Repeatern gleichen Typs aufbauen können! © AGFEO GmbH & Co.KG auf Bild-, Ton & Textmaterial / Nutzungsvereinbarung für Fa. Elsässer vorliegend-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Im Preis ist auch die Auslieferung mit beinhaltet, es entstehen im Umkreis von 25km rund um Kaiserslautern keinerlei Mehrkosten.Womöglich lässt es sich aber auch mit meinen Reisewegen kombinieren, bitte explizit anfragen, im Rhein-Main-Gebiet bin ich 1x pro Woche.Um die Entsorgung Ihres Altgerätes würde ich mich auch kümmern, auch übernehme ich die Inbetriebnahme selbstverständlich gerne für Sie, wenn ich direkt (ohne Versand) ausliefere.Für weitere Strecken biete ich Versand an, es entsteht ein Aufschlag (Pauschale), siehe Versandkosten unter Versandbedingungen "sehr leichte Materialien".340,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Agfeo DECT IP Basis Pro - Beratung inkl. - WeißKommen Sie gerne vor dem Kauf auf mich zu, ich berate Sie individuell.EAN 4021972017304Hersteller-Bezeichnung 6101730Produktbeschreibung:Die Evolution des DECT IP-SystemsDie neue AGFEO DECT IP-Basis pro wird, ebenso wie die bewährte AGFEO DECT IP-Basis über Ihre bestehende Netzwerkstruktur an ein AGFEO Kommunikationssystem angebunden. Neben 100%iger Kompatibilität zu bestehenden DECT IP-Mehrzellensystemen verschiebt die neue DECT IP-Basis pro mit Ihrer Vorbereitung für den Betrieb in Mehrzellensystemen - mit bis zu 4.000 Basen und mit bis zu 16.000 Handteilen - die Grenzen der Ausbaufähigkeit - entsprechende Software und SIP-Server vorausgesetzt.Große ReichweiteBis zu 254 DECT IP-Basisstationen und bis zu 100 Repeater lassen sich in Abhängigkeit von der Konstellation an einem AGFEO Kommunikationssystem betreiben. Eine Basis kann unter Berücksichtigung der Umgebungsdämpfung bis zu 1900 qm funktechnisch versorgen. ZukunftssicherVorbereitet für Systemerweiterungen auf bis zu 4.000 Basen und bis zu 16.000 Handteilen (in Abhängigkeit vom SIP-Registrar)Vorbereitet für TLS-VerschlüsselungVorbereitet für erweiterte Kettensynchronisation über LAN und DECT. HandoverDie DECT IP-Basis pro unterstützt im Mehrzellenbetrieb das sogenannte "Handover". Gespräche werden unterbrechungsfrei an die nächste Basis übergeben. StatusleuchteEine Basis die sich mitteilt. Die Statusleuchte zeigt den jeweiligen Betriebszustand an, in der sich die Basis gerade befindet. WandmontageDie DECT IP-Basis pro ist mit einer abnehmbaren Montageplatte zur Wandmontage ausgestattet, um so die Installation zu vereinfachen. Zentrales TelefonbuchFür bis zu 3000 Einträge oder Zugriff auf Kontakte im CTI-Server! IP-PORTÜber den integrierten IP-Port wird die Basis direkt mit Ihrem Netzwerk verbunden. Die Stromversorgung erfolgt über PoE! KompatibilitätNatürlich können Sie die DECT IP-Basis pro auch in einem bereits vorhandenen DECT IP-System einsetzen. Dabei ist zu beachten, dass mindestens zwei DECT IP-Basen im Mehrzellensystem vorhanden sein müssen, um die neue DECT IP-Basis pro integrieren zu können, die dann automatisch in den "mixed mode" schaltet. © AGFEO GmbH & Co.KG auf Bild-, Ton & Textmaterial / Nutzungsvereinbarung für Fa. Elsässer vorliegend-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Im Preis ist auch die Auslieferung mit beinhaltet, es entstehen im Umkreis von 25km rund um Kaiserslautern keinerlei Mehrkosten.Womöglich lässt es sich aber auch mit meinen Reisewegen kombinieren, bitte explizit anfragen, im Rhein-Main-Gebiet bin ich 1x pro Woche.Um die Entsorgung Ihres Altgerätes würde ich mich auch kümmern, auch übernehme ich die Inbetriebnahme selbstverständlich gerne für Sie, wenn ich direkt (ohne Versand) ausliefere.Für weitere Strecken biete ich Versand an, es entsteht ein Aufschlag (Pauschale), siehe Versandkosten unter Versandbedingungen "sehr leichte Materialien".515,00 €*Versand: 5,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.